Az ingatlanpiac következő nagy kérdése az, hogyan férnek össze a jelenlegi árazási szintek a magasabb hitelkamatokkal. Ha a finanszírozás tartósan drága marad, a bérleti bevételek növekedése önmagában kevés lehet az ingatlanértékek megtámasztásához a vállalati mérlegekben. Ez különösen azokat a cégeket érintheti érzékenyen, amelyek jelentős adóssággal működnek, vagy új beruházásokhoz keresnek forrást.
A 2026. szeptember végi helyzetkép alapján az európai kereskedelmi ingatlanok és a tőzsdei ingatlancégek alkalmazkodása még nem feltétlenül ért véget a hozamok elmúlt időszakban látott elszállásához. A közép-európai szereplők számára is az válhat meghatározóvá, hogy mekkora mozgásterük marad egy újabb ingatlan átértékelés vagy egy drágább hitelmegújítás esetén.
A régi hitel még védhet, az új már többe kerül
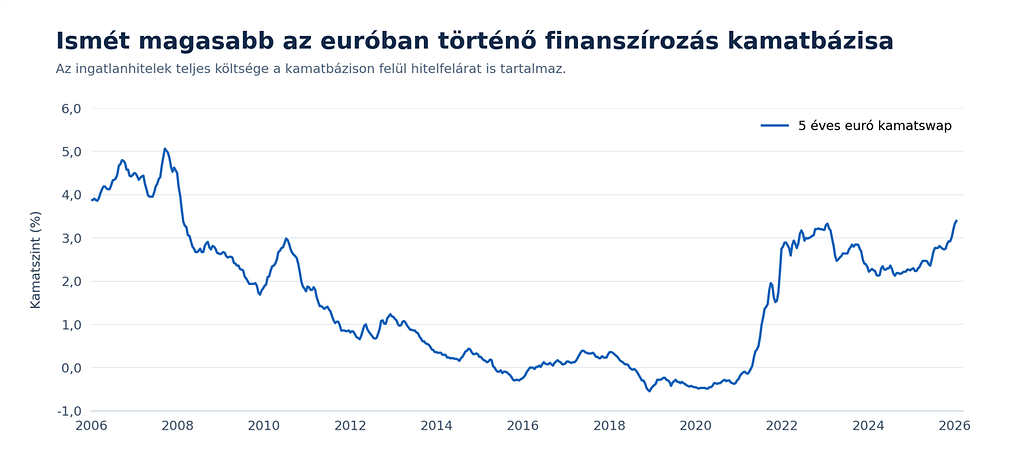
Az ötéves euró kamatswap 2026 szeptemberében 3,6 százalék fölé került. Ez fontos viszonyítási pont az euróban történő finanszírozásnál, de nem azonos a vállalat által ténylegesen fizetett hitelkamattal. A teljes költséget a hitelező felára és az adott ügylet feltételei is befolyásolják.
A Wood becslése szerint számos ingatlancég új forrásának teljes költsége 4,5–5,5 százalék körül alakulhatott. Öt-hat évvel korábban ugyanezek a kibocsátók még 2 százalék körüli vagy annál alacsonyabb költséggel is finanszírozhatták magukat.
Forrás: Bloomberg, Equilor Alapkezelő
A változás nem egyszerre jelenik meg minden mérlegben. A korábban rögzített kamatozású adósság egy ideig tompíthatja a hatását, a lejáró hitelek megújítása viszont fokozatosan emelheti a kamatkiadásokat. Egy új, hitelből finanszírozott ingatlanvásárlás megtérülését már a mostani, emelkedett hozamokkal kell kiszámolni.
Ugyanaz a bérleti bevétel alacsonyabb árat is indokolhat
Az ingatlan értékét a várható jövedelem és a befektető által elvárt hozam együtt határozza meg. Ha az elvárt hozam emelkedik, ugyanaz a jövedelem alacsonyabb értéket támaszt alá.
Egy egyszerű szemléltető számításban az évi egymillió euró nettó bevételt termelő ingatlan 5 százalékos hozam mellett 20 millió eurót ér. Ha a hozamelvárás 6 százalékra nő, az érték változatlan bevétel mellett körülbelül 16,7 millió euróra csökken. Ez közel 17 százalékos visszaesés, miközben az ingatlan működésében semmi sem változott. A példa az összefüggést mutatja be, nem piaci előrejelzés.
A finanszírozás és az ingatlanértékelés az elmúlt években eltérő ütemben alkalmazkodott. 2025 végén sok európai tőzsdei ingatlancég portfóliójának értékelési hozama nagyjából 1 százalékponttal haladta meg a 2021 végi szintet. A mögöttes finanszírozási költségek eközben több mint 2,5 százalékponttal emelkedtek; 2026 első kilenc hónapjában a kamatok további 1–1,5 százalékponttal kerültek feljebb.
Ebből nem következik, hogy az ingatlanhozamoknak ugyanennyivel kell emelkedniük. A különbség viszont felveti a további átárazás lehetőségét, különösen akkor, ha a magas kamatszint tartós marad.
Az adósság felerősítheti az értékcsökkenés hatását
A csökkenő ingatlanérték akkor is rontja az adósság és az eszközérték arányát, ha a vállalat egyetlen euróval sem vesz fel több hitelt. Minél nagyobb az induló eladósodottság, annál szűkebb lehet a mozgástér egy kedvezőtlen átértékelés után.
A társaság ilyenkor lassíthatja a fejlesztéseket, ingatlanokat adhat el, csökkentheti az osztalékot, vagy új saját tőkét vonhat be. Ha sok vállalat egyszerre próbál eladással adósságot csökkenteni, a kínálat növekedése további nyomást helyezhet az árakra.
A részvénypiac már jelentős különbséget áraz
Az európai tőzsdei ingatlanszektor gyengesége a részvényárfolyamokon is látszik. A mellékelt összehasonlításban az európai részvényindex 2020 eleji, megközelítőleg 100-as szintről 153-ra emelkedett, az EPRA ingatlanindex viszont 61 körül zárt. Ez hozzávetőleg 53 százalékos emelkedést, illetve 39 százalékos csökkenést jelent.

Forrás: Bloomberg, Equilor Alapkezelő
A két pálya közötti rés azt mutatja, hogy az ingatlanrészvények nem követték a szélesebb piac felértékelődését. A gyenge árfolyam önmagában azt nem dönti el, hogy egy adott részvény kedvezően árazott-e: ehhez az adósságot és a portfólió értékelését is meg kell vizsgálni.
A bérleti díjak csak részben ellensúlyozhatják a kamatokat
Az inflációhoz kötött bérleti szerződések növelhetik a bevételt, de a piacon ténylegesen elérhető díjakat a kereslet is korlátozza. Gyengébb gazdasági környezetben a szerződéses indexálás és az új bérlőkkel kialkudható díj eltérhet egymástól. Ha a jövedelem túl lassan nő, nem feltétlenül ellensúlyozza a magasabb hozamelvárás értékcsökkentő hatását.
Ezért felértékelődhet a jól kiadható, jó helyen lévő ingatlanállomány és a mérsékelt eladósodottság. A nagy fejlesztési program viszont érzékenyebbé teheti a céget a finanszírozás drágulására, különösen bizonytalan bérlői kereslet mellett.
A következő ügyletek mutathatják meg az új árszintet
A következő időszakban a tényleges tranzakciók hozamszintje adhat támpontot ahhoz, mennyire tarthatók a könyvekben szereplő ingatlanértékek. Ugyanilyen lényeges, hogy mikor járnak le a vállalatok hitelei, milyen költséggel tudják megújítani őket, és mennyit képesek javítani a bérleti bevételeken. Ezek együtt dönthetik el, hol lesz szükség további alkalmazkodásra.


