Hogyan zajlik nálunk a részvény kiválasztás?
Először alaposan meggyőződünk róla, hogy az adott cég fundamentumai rendben vannak. Ezt követően a technikai elemzés eszköztárát igénybe véve időzítjük a vásárlásunkat, nem szeretnénk hosszasan ülni az eső, vagy oldalazó/konszolidálódó árfolyam-szakaszokban, ugyanis a pénznek időértéke van. Az elkövetkező részben egy konkrét részvényen, a Halyk bank példáján keresztül szeretnénk végigvezetni az olvasót a részvény kiválasztási folyamatunkon.
A fundamentumok
- A Halyk bank bemutatása
Kazahsztán legnagyobb univerzális bankja 2026 első félévében 30%-os hitel- és 29%-os betéti piaci részesedéssel rendelkezett. Vállalati hitelezési részesedése körülbelül 50%; a legnagyobb kazah adófizetők 86%-a ügyfele. Versenyelőnye a méret, a vállalati kapcsolatrendszer, az olcsó betétállomány és a digitális kiszolgálásra épülő költséghatékonyság.
- Befektetési sztori
A Halyk elsősorban magas osztalékot fizető, alacsony értékeltségű bankbefektetés, amelynél a 2026-os eredménystagnálást 2027-től ismét növekedés követheti. Az elemzők vételi ajánlásának alapja a szabályozási terhek normalizálódása, a tartósan magas jövedelmezőség és a kamatcsökkentések által támogatott felértékelődés.
A bank tőke- és likviditási helyzete erős: a banki tőkemegfelelési mutatók 2026 első félévében körülbelül 19%-on álltak, szemben a 9,5–12%-os minimumkövetelményekkel. A hitel/betét arány az elemzői várakozások szerint 2025 és 2028 között 91%-ról 93%-ra emelkedik, továbbra is 100% alatt maradva.
A nettó hitelek 2025–2028 között évi átlagosan 11%-kal bővülhetnek; a vállalati és KKV-hitelezés 12%-kal, a lakossági 10%-kal. A kamatcsökkentések kezdeti hatását enyhíti, hogy a betétek gyorsabban árazódnak át, mint az eszközök. A marzs azonban fokozatosan szűkül a magasabb kötelező tartalék és az alacsonyabb hozamú vállalati hitelek térnyerése miatt, a volumenbővülés viszont ezt ellensúlyozhatja. A digitális működés fékezi a létszámigényt; a költség/bevétel arány 18,5%-ról 18,1%-ra javulhat.
- Értékeltség
Az aktuális áron 2026-os P/E 4,1-szeres, a P/BV 1,1-szeres; 2028-ra ezek 3,5-szeresre, illetve 0,9-szeresre csökkenhetnek. A körülbelül 60%-os osztalékfizetési ráta 2027–2028-ban 15–16% körüli osztalékhozamot eredményezhet. A vonzerő a magas tőketermelés, a jelentős osztalék és az alacsony szorzók együttese; a tézis kulcsa a 2027-es profitnövekedés visszatérése és a szabályozási terhek enyhülése, nem a korábbi csúcs-ROE[1] megőrzése. Összességében tehát egy magas jövedelmezőségű bankról van szó, amelyik még növekszik is.
- Legfőbb kockázatok
Ország-, deviza- és geopolitikai kockázat: Az olajár vagy az olajtermelés visszaesése ronthatja a gazdaságot, a hitelminőséget és a tenge árfolyamát. A kazah olajexport körülbelül 80%-a az Oroszországon áthaladó CPC-útvonalhoz kötődik; az ellátási zavarok és a másodlagos szankciók érdemi kockázatok.
Szabályozás és hitelminőség: Újabb adó-, tartalékolási vagy fogyasztásihitel-szigorítás felülírhatja a profitpályát. A problémás lakossági hitelek értékesítési moratóriuma 2027. május 1-jéig tart; az elemzők az NPL[2]-emelkedést részben ennek tulajdonítják.
Verseny kockázat: A Kaspi erősebb a mindennapos ügyfélaktivitásban és az e-kereskedelemben; a díjbevételekre az olcsó digitális fizetések is nyomást gyakorolhatnak.
Mikor szállunk be?
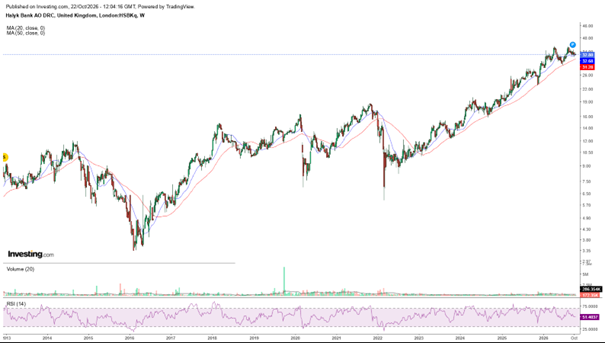
Röviden akkor, ha a jó fundamentumokat a technikai kép is megerősíti, azaz a nagy intézményi szereplők akkumulálják[3] a részvényt. A hosszútávú chart-ra ránézve nincs baj, emelkedő trendben van a papír, sőt mindenkori új csúcsa közelében, ahogyan azt az alábbi heti bontású grafikon is mutatja.
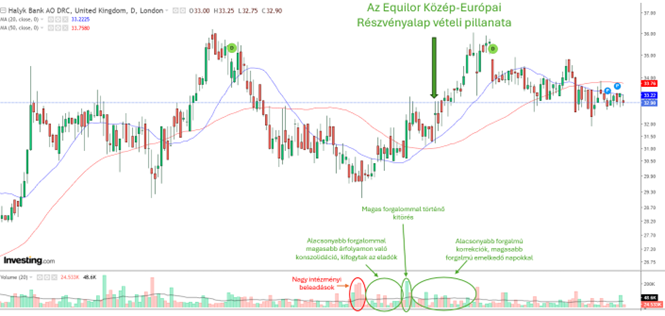
Az alábbi napi bontású ábrán pirossal jelöltem a disztribúciós jeleket, és zölddel az akkumulációsakat. Miután megbizonyosodtunk, hogy nagy intézményi szereplők is vásárolják a papírt, így mi is beszálltunk, szűk stop-loss megbízás[4] használatával.
Mikor szállunk ki?
A kiszállást is a technikai elemzés eszköztárának használatával határozzuk meg, mivel ez egy sokkal objektívabb módszer, mint a vállalat fundamentumainak folyamatos követése, mérlegelése. A vállalatot követő elemző, portfoliómenedzser hajlamos „beleszeretni” az általa favorizált, minden nap követett részvénybe, ezért könnyen elveszítheti objektivitását az adott papír kapcsán. Ebből jellemzően az a helyzet alakulhat ki, hogy nem veszi észre a fundamentumok romlásának apró jeleit, csak amikor már jelentőset zuhant az árfolyam. Viszont egy jelentős esés után már sokszor vonakodik eladni, így beragad hosszú időre egy rossz pozícióba.
Ezzel szemben a részvényárfolyam egy sokkal objektívebb mutató, ha a kereskedés során az ár lefele átlép egy bizonyos előre meghatározott szintet, akkor nincs apelláta, eladjuk a részvényt minden gondolkodás és késlekedés nélkül. A másik lehetőség, hogy elromlik a részvényárfolyam viselkedése, azaz disztribúció[5] jeleit véljük felfedezni a grafikonon. A legjobb esetet se felejtsük ki: ha minden ideálisan alakul, akkor pedig erőben (nagy emelkedésben) szeretünk kiszállni.
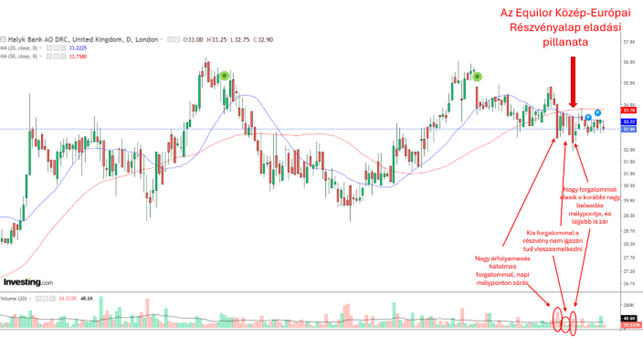
Egészen konkrétan a Halyk bank példáján az alábbi ábrán szemléltettem a megnövekedett intézményi eladások nyomait, azaz a részvény technikai viselkedésének elromlását. Ennek következtében eladtuk a részvényt és realizáltuk az addig megkeletkező, „alacsony gyümöcsként függő” profitot.
Összegzés, illetve hogyan tovább?
Jelenleg disztribúció domináns a Halyk bank árfolyama, így egyelőre biztonságosabb a pálya széléről figyelni a részvény viselkedését, azonban fundamentálisan továbbra is nagyon vonzó a részvény, így szemünket rajta tartjuk a papíron, és megfelelő pillanatban visszaszállni tervezünk.
Összességében osztalék fizetéssel (2,4 USD/részvény) együtt kicsit több, mint 8% profitot tettünk zsebre 2 hónap alatt, mérsékelt kockázattal. Természetesen a technikai elemzésnek is megvannak a maga hátulütői. Például többször előfordul, hogy a megnövekedett volatilitás miatt kirázódunk az aktuális pozícióinkból, azonban ilyenkor gyorsan vissza is szoktunk jellemzően szállni, amennyiben megjavul a viselkedés, és megbizonyosodtunk róla, hogy csak egy szimpla „shake-out” áldozatai lettünk. Azonban a szigorú kockázatkezelési módszertanunknak köszönhetően nem tudunk egy pozíción óriásit veszíteni. Összességében minden kockázatkezelési technikának megvan a maga ára, ezért igyekszünk ötvözni a fundamentális és technikai szemléletet, hogy minél kisebb kockázatvállalással minél nagyobb hozamra tehessünk szert.
[1] A ROE (Return on Equity), magyarul sajáttőke-arányos megtérülés, azt mutatja meg, hogy a vállalat mekkora adózott nyereséget termel a tulajdonosok könyv szerinti saját tőkéjéhez viszonyítva.
[2] Az NPL-ráta (Non-Performing Loan ratio) a nem teljesítő, problémás hitelek arányát mutatja a bank teljes bruttó hitelállományán belül.
[3] A részvénypiaci akkumuláció (accumulation) azt a folyamatot jelenti, amikor a befektetők – jellemzően intézményi szereplők vagy nagyobb piaci szereplők – fokozatosan vásárolnak és építenek fel pozíciókat egy részvényben.
[4] A stop-loss megbízás egy automatikusan aktiválódó tőzsdei megbízás, amelynek célja a befektetési veszteség korlátozása azáltal, hogy az értékpapír árfolyamának egy előre meghatározott szintre (stop árra) történő csökkenésekor eladási megbízást indít.
[5] A részvénypiaci disztribúció (distribution) azt a folyamatot jelenti, amikor a befektetők – jellemzően intézményi vagy nagyobb piaci szereplők – fokozatosan értékesítik részvényeiket, csökkentve pozícióikat.