SK Hynix
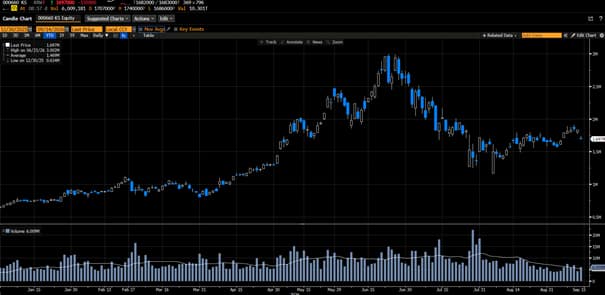
Van egy dél-koreai technológiai részvény, az SK Hynix, ami a mesterséges intelligencia láz miatt az elmúlt időszakban igen sokat forgott az újságok címlapján. Főleg memóriachipeket gyárt, és ebben a világ egyik legnagyobb szereplője. Először azért kapta fel a média, mert idén az első félévben több mint 4,5-szeresére nőtt az árfolyama, majd egy kicsit több mint egy hónap alatt lefelezett a csúcsról, melyben rengeteg dél-koreai kisbefektető megtakarítása éghetett el a tőkeáttételes fogadásoknak köszönhetően.
Ahhoz képest, hogy egy technológiai vállalatról beszélünk, igen olcsó a cég értékeltsége, 3,64-es 2027-es előretekintő P/E rátán[1] forog a papír. Miután a memóriachip-gyártás egy ciklikus iparág, ezért az alacsony P/E ráta akár cikluscsúcsot is jelenthet az eredményekben, ebből következően érdemes óvatosan kezelni az első ránézésre vonzónak tűnő értékeltséget. A befektetők aktuális óriási talánya, hogy a jelenlegi eredményesség még hány évig tartható fent. Ugyanis a vállalat a jelenlegi értékeltségi szinteken kicsit több mint 3 év alatt megkeresi a belé fektetett tőkét, ami igen jó megtérülésnek számít, persze azzal a feltételezéssel, hogy az elkövetkezendő években is ekkora eredményt sikerül realizálnia a társaságnak, mint amit az elemzői konszenzus 2027-re előrevetít.
Mindemellett technikailag is jól néz ki a részvény, miután a lakossági gyenge kezek[2] nagyrésze kirázódhatott a júliusi heves korrekcióban.
A koreai és amerikai ADR[3] prémiuma
A koreai memóriachip gyártót az amerikai tőzsdén is jegyzik. Az SK Hynix ADR-je (SKHY US), ahol 10 db ADR = 1 db törzsrészvénynek felel meg, 2026. július 10-én kezdett forogni a NASDAQ-on. Az SK hynix részvényállományának jelenleg körülbelül 2,5%-a van jelen ADR-formában, melyet tőkeemelés formájában bocsátottak ki. Az első napon az ADR a koreai záráshoz mérve már 15,5% prémiummal zárt, és azóta a felár nem szűkült, hanem 34,1% körül stabilizálódott.

Forrás: SK Hynix, Equilor Alapkezelő
Ami a prémium oka, hogy nincs szabad ADR-kreáció. A koreai tőkepiaci szabályozás szerint az ADR létrehozás a kibocsátó által bejegyzett és a pénzügyi felügyeletnél regisztrált keretre korlátozott; a letétkezelő a kereten felül nem tud koreai törzsrészvény-letétből új ADR-t kibocsátani. Ez a szerkezet pontosan az, ami a prémiumot tartósan fenntartja: a kínálat rögzített, a kereslet az amerikai piacon nő, és az egyetlen kiegyenlítő mechanizmus (új ADR kreáció) a kibocsátó döntésétől függ. A prémium megszűnésének kulcsa elsősorban tehát nem a piac, hanem az SK Hynix igazgatóságának kezében van.
Le lehet arbitrálni[4]?
Még mielőtt ellenállhatatlan vágyat éreznénk a koreai részvény vételére, és ugyanannyi SK Hynix részvénykitettséget biztosító SK Hynix ADR shortolására, érdemes megérteni, hogy miért alakulhatott ki a jelenlegi irracionális árazási különbség ugyanazon cég ugyanakkora tulajdoni hányadáért, illetve hogy a többi piaci szereplő, köztük a nagy hedge fund-ok miért nem arbitrálják le, és ezzel párhuzamosan szüntetik meg a piacok közötti árkülönbséget.
Mégis ki veszi a relatíve drága ADR-t?
Aki kénytelen. Például az USA-ban bejegyzett tőkeáttételes ETF-ek, kizárólag amerikai értékpapírokat kezelő mandátumok, csak az USA-ban kereskedett részvényekre korlátozott alapok. Emellett a piac a SOX / Nasdaq-100 indexbekerülésre is számít, ami további passzív keresletet hozna a korlátolt kínálattal rendelkező papírban.
Az újabb csavar: egy Holding, ami SK Hynix-ot tulajdonol
Az SK Square egy dél-koreai befektetési holdingtársaság, amelynek legértékesebb eszköze az SK Hynixban fennálló jelentős tulajdonrésze. Emellett digitális technológiai vállalatokba fektet, többek között a mobilitás, a biztonsági szolgáltatások, a tartalom és a félvezetők területén. Az SK Square az SK Hynix-ban 20%-os részesedéssel rendelkezik. Azonban ami a legmeglepőbb, hogy az SK Sqare holdingcég vásárlásával közel féláron lehet hozzáférni az SK Hynix részvényeihez, az úgynevezett holding diszkontnak[5]köszönhetően.
Alább kiszámoltam a holding diszkont alakulását az SK Square tőzsdei bevezetésétől kezdődően. Jól látszik, hogy a jelenlegi 45% körüli diszkont historikus mértékben még nem is számít kirívóan nagynak. (Azt feltételeztem, hogy az SK Square SK Hynix-on kívüli egyéb eszközei értéktelenek.)

Mi értelme a holding diszkontnak?
A részvényes nem közvetlenül birtokolja az SK Hynixot; egy holding menedzsmentjén keresztül tulajdonolja. A piac ezért diszkontálhat többek között jövőbeli akvizíciókat, adókat, részesedés-eladásokat, tőkeallokációs döntéseket és azt, hogy a NAV mikor — vagy egyáltalán valaha — jut el a részvényeshez. Azonban az SK Square menedzsmentje célul tűzte ki, hogy 2028-ra 30% alá csökkentse a NAV-diszkontot, és részvény-visszavásárlásokat/törléseket is már végrehajtott korábban. Innen is látszik, hogy a holding diszkont nem egyik napról a másikra tud megszűnni. Ekkora holding diszkont mellett a saját részvény visszavásárlás az egyik legeffektívebb módszer a holding részvényesi értékének maximalizálására.
Sem eladás, sem a tulajdonolt Hynix részvények kiosztása nincs napirenden, így a holding nettó eszközértéken (NAV) való kereskedését semmilyen gyors piaci mechanizmus nem kényszeríti ki. Ráadásul amennyiben a Hynix részvényeit a Holding értékesítené, azt társasági adóteher sújtaná, mely önmagában a diszkont egy jelentős részét már meg is magyarázná.
Tehát a holding diszkont szűkülésére tett fogadás nem klasszikus arbitrázs, mert nincs olyan azonnali piaci mechanizmus, amely az SK Square részvényét fix arányban SK Hynix-részvényre válthatóvá tenné. Ahhoz, hogy a holding diszkontból profitot tudjunk realizálni, kellene egy olyan végpont, amikor például az SK Square:
- feloszlik és kiosztja az SK Hynix-részvényeit,
- eladja az SK Hynix kitettségét és a teljes bevételt kifizeti,
- részvénycserét / összeolvadást hajt végre,
- vagy más módon garantáltan realizálhatóvá teszi a NAV-ot.
Tehát Ilyen garantált konverzió nincs. Ezért a 45%-os holding diszkont akár évekig fennmaradhat, sőt elméletileg még nőhet is.
A TSMC, mint elrettentő példa
A Taiwan Semiconductor esete a dotcom lufiban jól példázza, hogy milyen szélsőséges forgatókönyvek is létrejöhetnek nem is olyan rövid időre. Az alábbi grafikon jól szemlélteti, hogy volt olyan pillanat, amikor közel 80%-kal volt drágább ugyanaz a részvény az USA-ban, mint a taiwani tőzsdén. Ezért veszélyes olyan fogadásokat kötni, ahol közvetlen arbitrázsmechanizmus nem létezik a piacok között, mert bár hosszútávon a piaci irracionalitás megszűnik, csak nem tudjuk, hogy mennyit kell rá várni, és hogy még mekkora lehet annak mértéke. A TSMC esetében nagyságrendileg 4 éven keresztül az ADR prémium nem tudott 30% alá csökkenni.

Forrás: Yahooo Finance, Equilor Alapkezelő
Akkor érdemes a két piac árazási különbségének mérséklődésére és a holding diszkont csökkenésére téteket tenni?
Valószínűleg hosszabb távon igen, de garantált konverzió nélkül ez már nem valódi arbitrázs, hanem konvergenciára tett fogadás. A legnagyobb probléma, hogy senki sem tudja, hogy mikor szűkülhet be jelentősen az árazási prémium és csökkenhet a holding diszkont. Amíg él az AI láz, addig még bőven fennmaradhatnak anomáliák, sőt még tovább is nőhet az irracionalitás. Ráadásul az amerikai ADR-t shortolni kellene, így amennyiben közben megsokszorozódna a részvény árfolyama, akkor még addicionális fedezetet is be kellene vonni a brókerszámlára. Azonban az olyan piaci szereplőknek, akiknek van a koreai tőzsdéhez hozzáférése, azoknak érdemes lehet az ADR helyett koreai részvényt tartani, vagy az azt birtokló holding társaságot vásárolni, hiszen ezzel ugyanazon cég ugyanakkora kitettségéhez jut, és hosszú távon ez a gondolkodásmód az, ami az ADR prémiumot és a holding diszkontot is idővel szűkíteni fogja.
Bátrabbak próbálkozhatnak az ADR prémium esetén sávkereskedéssel, azaz sávtetőn a prémium szűkülésére játszani, majd a sáv alján pedig akár a prémium növekedésére fogadni, például egy előre rögzített stop-loss szinttel. Ezt a stratégiát akár a holding diszkont szűkülésére tett tétekkel is lehet kombinálni, ugyanis abban egy csökkenő trend figyelhető meg az utóbbi években, és ráadásul a holding diszkont tudatos szűkítése a menedzsment nyíltan kommunikált célkitűzése is.
Jogi nyilatkozat
Jelen blogbejegyzés a szerző magánvéleményét tükrözi, amely nem feltétlenül egyezik az Equilor Alapkezelő Zrt. hivatalos álláspontjával. A cikk edukációs és marketing céllal készült, annak tartalma nem minősül befektetési tanácsadásnak és befektetési döntések alapjául sem kíván szolgálni. Az Equilor Alapkezelő Zrt. munkatársai a cikkben szereplő értékpapírokban és befektetési eszközökben pozíciókkal rendelkezhetnek. A cikkben szereplő adatok, előrejelzések és információk pontosságával és teljességével kapcsolatban az Equilor Alapkezelő Zrt., illetve a cikk írója felelősséget nem vállalnak. A cikk az Equilor Alapkezelő Zrt. szellemi tulajdona.
[1] A P/E ráta (Price-to-Earnings ratio, magyarul árfolyam/nyereség mutató) azt mutatja meg, hogy a befektetők hányszorosát fizetik meg a vállalat egy részvényre jutó éves nyereségének.
[2] A „gyenge kéz” (weak hands) a technikai elemzésben és a piaci zsargonban olyan befektetőt vagy tradert jelent, aki alacsony meggyőződéssel tart pozíciót, és viszonylag kis árfolyammozgásra is gyorsan kiszáll.
[3] Az ADR (American Depositary Receipt) egy amerikai bank által kibocsátott, külföldi vállalat részvényeit képviselő értékpapír, amellyel az adott cég részvényei amerikai tőzsdéken, dollárban kereskedhetők.
[4] A pénzügyi arbitrázs az azonos vagy nagyon hasonló eszközök különböző piacokon fennálló árkülönbségének kihasználása gyakorlatilag kockázatmentes profit elérése érdekében.
[5] A holding diszkont (holding company discount) vállalatértékelésben azt jelenti, hogy egy holdingtársaság piaci értéke alacsonyabb, mint a tulajdonában lévő részesedések és egyéb eszközök nettó eszközértéke (NAV – Net Asset Value).